
Die ersten 100.000 € sind die schwierigsten – warum danach vieles leichter wird
Inhalt
- Warum sind die ersten 100.000 € so schwierig?
- Der Zinseszinseffekt
- Was passiert bei 100.000 € Vermögen?
- Wie lange dauert es bis zu 100.000 €?
- Sparen oder investieren?
- Warum die zweiten 100.000 € schneller gehen können
- Die größten Fehler
- Deine ersten 100.000 € beginnen nicht an der Börse
- Drei Hebel für die ersten 100.000 €
- Was ich beim Vermögensaufbau besonders wichtig finde
- Einzelaktien oder ETFs?
- Was kommt nach den ersten 100.000 €?
- Möchtest Du Dich intensiver mit Investieren beschäftigen?
- Fazit
Für manche klingt diese Zahl unerreichbar. Für andere ist sie nur eine Zwischenstation auf dem Weg zu finanzieller Freiheit.
Doch warum hört man beim Vermögensaufbau immer wieder, dass gerade die ersten 100.000 € die schwierigsten sind?
Die Antwort ist eigentlich ziemlich einfach: Am Anfang musst Du den Großteil der Arbeit selbst erledigen.
Du sparst 200 €, 300 € oder 500 € im Monat – und zunächst bewegt sich das Vermögen nur langsam. Später kommt jedoch ein immer wichtigerer Faktor hinzu:
Dein bereits vorhandenes Kapital beginnt selbst, neues Kapital zu erwirtschaften.
Genau deshalb können die ersten 100.000 € ein entscheidender Meilenstein beim langfristigen Vermögensaufbau sein.
Schauen wir uns an, warum das so ist.
Warum sind die ersten 100.000 € so schwierig?
Stell Dir vor, Du startest bei 0 € und investierst jeden Monat 300 €.
Nach einem Jahr hast Du selbst 3.600 € eingezahlt.
Selbst wenn Deine Geldanlage in diesem Jahr eine gute Rendite erzielt, kommt der überwiegende Teil Deines neuen Vermögens immer noch aus Deiner eigenen Tasche.
Du bist der Motor.
Du musst arbeiten, Geld verdienen, Deine Ausgaben kontrollieren und regelmäßig etwas zur Seite legen.
Das ändert sich mit zunehmendem Vermögen.
Bei 10.000 € Kapital macht eine beispielhafte Rendite von 7 % etwa 700 € im Jahr aus.
Bei 50.000 € wären es bereits 3.500 €.
Und bei 100.000 € wären es rechnerisch 7.000 €.
Natürlich gibt es an der Börse keine garantierten 7 % pro Jahr. In einzelnen Jahren können Aktien deutlich steigen oder fallen. Die 7 % dienen hier ausschließlich als vereinfachtes Rechenbeispiel.
Aber genau daran erkennt man den entscheidenden Effekt:
Je größer Dein investiertes Vermögen wird, desto weniger hängt das weitere Wachstum ausschließlich von Deiner Sparrate ab.
Der Zinseszinseffekt verändert das Spiel
Der Zinseszins wird häufig komplizierter dargestellt, als er eigentlich ist.
Das Prinzip ist simpel:
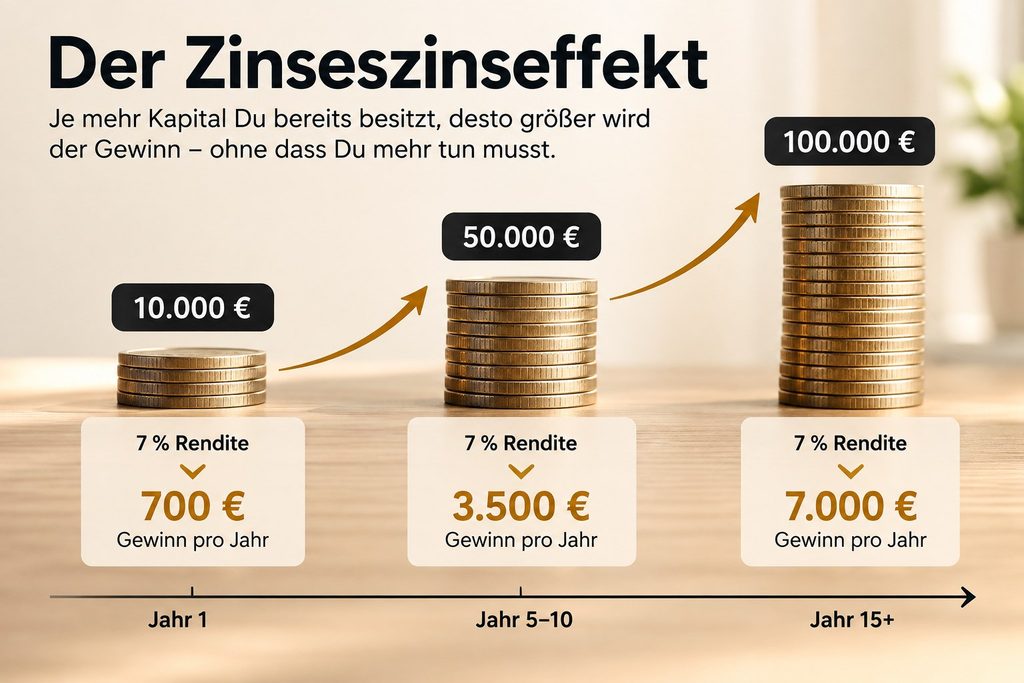
Du investierst Geld und erzielst darauf eine Rendite. Bleibt diese Rendite investiert, kann im nächsten Zeitraum nicht nur Dein ursprüngliches Kapital eine Rendite erwirtschaften, sondern auch der zuvor erzielte Gewinn.
Dein Geld arbeitet also zunehmend mit.
Ein vereinfachtes Beispiel:
Du besitzt 100.000 € und erzielst in einem Jahr 7 % Rendite.
Aus 100.000 € werden 107.000 €.
Erzielst Du im darauffolgenden Jahr erneut 7 %, werden die 7 % nicht mehr auf 100.000 €, sondern auf 107.000 € berechnet.
Das wären 7.490 €.
Nach einem weiteren Jahr würde die Berechnungsgrundlage erneut größer werden.
Genau dieser Effekt ist langfristig so mächtig.
Du möchtest selbst nachrechnen? Mit dem kostenlosen Zinseszinsrechner von Investor.gov kannst Du verschiedene Sparraten, Laufzeiten und angenommene Renditen ausprobieren.
Zinseszinsrechner von Investor.gov
Wichtig: Das ist ein mathematisches Modell und keine Prognose für die Börse. Tatsächliche Renditen schwanken erheblich, und es gibt auch längere Verlustphasen.
Was passiert bei 100.000 € Vermögen?
100.000 € sind keine magische Grenze.
Am Tag, an dem Dein Depot von 99.999 € auf 100.000 € steigt, passiert selbstverständlich nichts Besonderes.
Der Zinseszins wird auch nicht plötzlich eingeschaltet. Er arbeitet bereits vorher.
Die Zahl eignet sich aber hervorragend, um zu zeigen, wie stark der Einfluss des vorhandenen Kapitals irgendwann werden kann.
Nehmen wir wieder rein hypothetische Jahresrenditen:
| Vermögen | 5 % | 7 % | 10 % |
|---|---|---|---|
| 10.000 € | 500 € | 700 € | 1.000 € |
| 25.000 € | 1.250 € | 1.750 € | 2.500 € |
| 50.000 € | 2.500 € | 3.500 € | 5.000 € |
| 100.000 € | 5.000 € | 7.000 € | 10.000 € |
| 250.000 € | 12.500 € | 17.500 € | 25.000 € |
Die Tabelle zeigt sehr schön, warum Vermögensaufbau am Anfang so langsam wirken kann.
Bei 10.000 € investiertem Kapital sind selbst 7 % gerade einmal 700 €.
Bei 100.000 € wären dieselben 7 % bereits 7.000 €.
Und bei 250.000 € wären es 17.500 €.
Gleiche prozentuale Rendite – vollkommen andere Beträge.
Wie lange dauert es, deine ersten 100.000 € aufzubauen?
Das hängt vor allem von drei Dingen ab:
Startkapital, monatliche Sparrate und Rendite.
Nehmen wir als vereinfachtes Rechenmodell an, Du startest bei 0 €, investierst jeden Monat denselben Betrag und erzielst langfristig durchschnittlich 7 % pro Jahr.
Dann ergibt sich ungefähr:
| Monatliche Investition | Zeit bis 100.000 €* |
|---|---|
| 200 € | ca. 19,6 Jahre |
| 250 € | ca. 17,3 Jahre |
| 300 € | ca. 15,5 Jahre |
| 500 € | ca. 11,1 Jahre |
| 1.000 € | ca. 6,6 Jahre |
*Reines Rechenmodell mit konstanter angenommener Rendite von 7 % p.a., monatlicher Verzinsung, ohne Steuern, Gebühren und Inflation. Tatsächliche Kapitalmarktentwicklungen verlaufen nicht konstant.
Das Interessante daran:
Du musst keineswegs mehrere Tausend Euro im Monat investieren, um langfristig ein sechsstelliges Vermögen erreichen zu können.
Zeit kann einen Teil der fehlenden Sparrate ersetzen.
Wer wenig investieren kann, braucht länger. Wer mehr investieren kann, erreicht das Ziel rechnerisch früher.
Deshalb kann es wesentlich wichtiger sein, überhaupt anzufangen und langfristig durchzuhalten, als jahrelang auf den vermeintlich perfekten Zeitpunkt zu warten.
Sparen allein reicht nicht immer
Sparen ist die Grundlage.
Denn Geld, das Du jeden Monat vollständig ausgibst, kann kein Vermögen aufbauen.
Allerdings gibt es einen Unterschied zwischen Geld sparen und Geld investieren.
Wenn Du 300 € monatlich unverzinst zur Seite legst, brauchst Du für 100.000 € rund 27,8 Jahre.
Investiertes Kapital hat dagegen die Möglichkeit, zusätzliche Rendite zu erwirtschaften.
Dafür gibt es allerdings einen Preis:
Risiko.
Aktienkurse können fallen. ETFs können zeitweise deutlich an Wert verlieren. Einzelne Unternehmen können scheitern. Und niemand weiß zuverlässig, wie sich die Börse im kommenden Jahr entwickeln wird.
Deshalb sollte Geld, das kurzfristig benötigt wird – beispielsweise der Notgroschen – nicht einfach vollständig in volatile Anlagen gesteckt werden.
Langfristiger Vermögensaufbau bedeutet nicht, jedes Risiko einzugehen.
Es bedeutet, Risiken bewusst einzugehen und ausreichend Zeit mitzubringen.
Warum die zweiten 100.000 € schneller gehen können
Hier wird es interessant.
Angenommen, Du hast Deine ersten 100.000 € erreicht und investierst weiterhin 300 € monatlich.
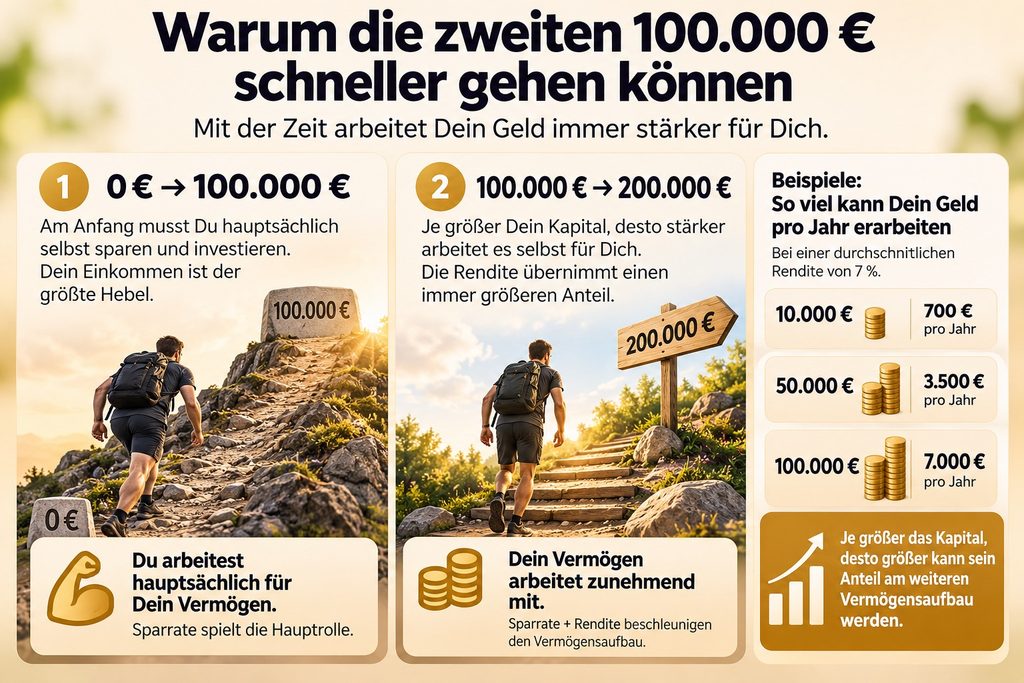
Damit zahlst Du selbst weitere 3.600 € pro Jahr ein.
Bei einer hypothetischen Rendite von 7 % könnte Dein vorhandenes Kapital im ersten Jahr gleichzeitig ungefähr 7.000 € erwirtschaften.
Plötzlich kommt also potenziell mehr Vermögenswachstum aus Deinem vorhandenen Kapital als aus Deinen monatlichen Einzahlungen.
Das ist der Punkt, an dem sich Vermögensaufbau psychologisch vollkommen anders anfühlen kann.
Am Anfang:
Du arbeitest für Dein Vermögen.
Später:
Du arbeitest weiterhin – aber Dein Vermögen arbeitet zusätzlich mit.
Und je größer das Kapital wird, desto stärker kann dieser Effekt werden.
Der größte Fehler: auf den perfekten Zeitpunkt warten
Soll ich jetzt investieren?
Kommt bald ein Crash?
Sind Aktien gerade zu teuer?
Was macht die Zentralbank?
Was passiert nach der nächsten Wahl?
Diese Fragen sind verständlich. Aber niemand kennt die Zukunft zuverlässig.
Wer langfristig Vermögen aufbauen möchte, muss deshalb nicht zwangsläufig den perfekten Einstiegszeitpunkt finden.
Viel wichtiger ist häufig ein System, das man über Jahre durchhalten kann.
Beispielsweise:
Gehalt kommt → Fixkosten bezahlen → Rücklagen bilden → festgelegten Betrag investieren.
Monat für Monat.
In guten Börsenphasen.
Und – sofern die persönliche finanzielle Situation es zulässt – auch in schlechten Börsenphasen.
Langweilig?
Absolut.
Aber Vermögensaufbau muss nicht aufregend sein.
Deine ersten 100.000 € beginnen nicht an der Börse
Ein Punkt wird beim Thema Investieren gerne vergessen:
Bevor Du Dir Gedanken darüber machst, ob Aktie A besser ist als ETF B, solltest Du wissen, wie viel Geld überhaupt regelmäßig übrig bleibt.
Denn eine zusätzliche Rendite von einem Prozentpunkt bringt bei einem kleinen Depot weniger als eine dauerhaft höhere Sparrate.
Deshalb beginnt Vermögensaufbau zunächst im Alltag.
Nicht unbedingt mit Verzicht auf alles, was Spaß macht.
Sondern mit der Frage:
Wo geht mein Geld eigentlich hin?
Wer 2.500 € verdient und jeden Monat 2.500 € ausgibt, investiert 0 €.
Wer 2.500 € verdient und langfristig 250 € davon investieren kann, baut Kapital auf.
Und mit steigendem Einkommen muss nicht automatisch jede Ausgabe proportional mitsteigen.
Genau hier liegt ein gewaltiger Hebel.
Drei Hebel für die ersten 100.000 €
Im Grunde gibt es 3 große Stellschrauben.
1. Mehr verdienen
Ein höheres Einkommen kann Deine Sparrate erhöhen, sofern Deine Ausgaben nicht im selben Ausmaß steigen. Das kann über Gehaltsverhandlungen, berufliche Weiterbildung, Jobwechsel oder ein zusätzliches Einkommen geschehen.
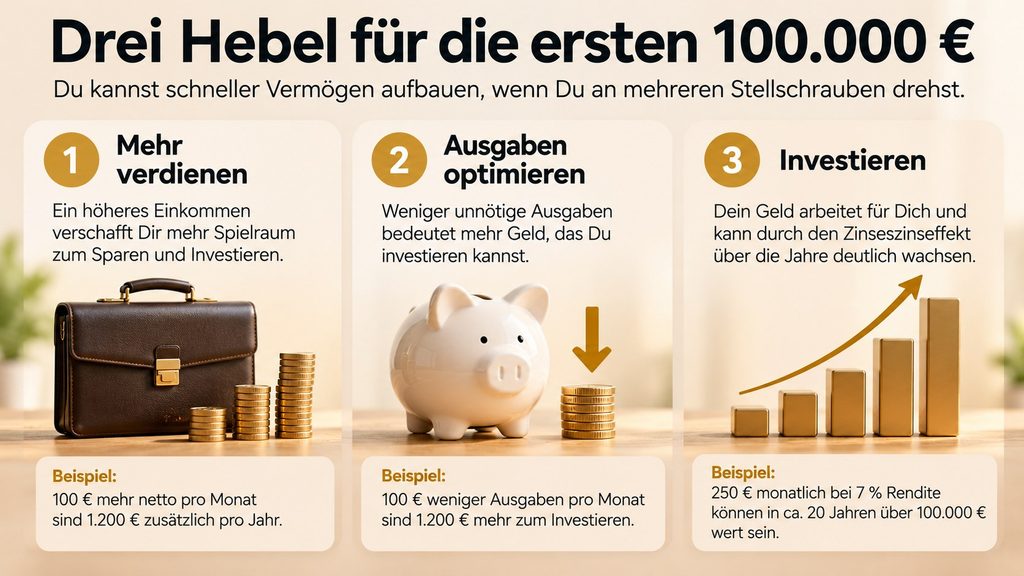
2. Weniger ausgeben
Nicht jede Ausgabe muss gestrichen werden.
Aber wiederkehrende Kosten haben langfristig einen enormen Einfluss.
100 € weniger Ausgaben pro Monat entsprechen 1.200 € pro Jahr, die theoretisch zusätzlich gespart oder investiert werden könnten.
3. Das vorhandene Geld arbeiten lassen
Hier kommt Investieren ins Spiel.
Aktien, ETFs, Anleihen, Immobilien und andere Anlageformen haben unterschiedliche Chancen und Risiken.
Entscheidend ist, eine Strategie zu finden, die zur eigenen finanziellen Situation, Risikotoleranz und zum Anlagehorizont passt.
Wenn Du Dich intensiver damit beschäftigen möchtest, wie Du Dein Geld langfristig investieren kannst, findest Du hier meine Erfahrungen und Einschätzung zum Inner Circle von Julian Hosp.
Was ich beim Vermögensaufbau besonders wichtig finde
Ich beschäftige mich selbst intensiv mit Aktien, ETFs, Dividenden und langfristigem Vermögensaufbau.
Und eine Erkenntnis halte ich mittlerweile für besonders wichtig:
Du brauchst keine perfekte Strategie. Du brauchst eine Strategie, die Du tatsächlich durchhältst.
Es bringt wenig, zehn Stunden lang nach der vermeintlich besten Aktie zu suchen und anschließend monatelang gar nichts zu investieren.
Genauso wenig halte ich davon, blind irgendeinem Trend hinterherzulaufen, nur weil gerade jeder darüber spricht.
Ich finde es wesentlich sinnvoller, zu verstehen:
Warum investiere ich?
Wie viel Risiko möchte ich eingehen?
Wie lange kann mein Geld investiert bleiben?
Und was mache ich, wenn mein Depot plötzlich 20 oder 30 % im Minus steht?
Diese Fragen sind langfristig wichtiger als die nächste heiße Aktie.
Muss ich Einzelaktien kaufen, um 100.000 € zu erreichen?
Nein.
Einzelaktien können interessant sein, erhöhen aber auch das unternehmensspezifische Risiko.
Eine Alternative sind breit gestreute ETFs, mit denen Du gleichzeitig in viele Unternehmen investieren kannst.
Welche Variante besser zu Dir passt, hängt davon ab, wie intensiv Du Dich mit Deinen Investments beschäftigen möchtest und welches Risiko Du tragen kannst.
Es muss übrigens auch kein Entweder-oder sein.
Manche Anleger nutzen einen breit gestreuten ETF als Basis und ergänzen einzelne Unternehmen, von denen sie langfristig überzeugt sind.
Wichtig ist vor allem, dass Du verstehst, was Du besitzt und welches Risiko Du damit eingehst.
Und was kommt nach den ersten 100.000 €?
Im Idealfall: nichts Spektakuläres.
Du machst weiter.
Denn 100.000 € sind kein Ziel, nach dem Du plötzlich alles verkaufen und Dein Geld ausgeben musst.
Die Zahl ist eher ein psychologischer Meilenstein.
Aus 100.000 € können irgendwann 150.000 € werden.
Aus 150.000 € vielleicht 200.000 €.
Und irgendwann kann der jährliche Wertzuwachs Deines Vermögens größer sein als das, was Du selbst im gesamten Jahr neu investierst.
Genau dann versteht man, warum Kapital einen so großen Unterschied macht.
Möchtest Du Dich intensiver mit Investieren beschäftigen?
Irgendwann reicht es nicht mehr, nur Geld auf die Seite zu legen.
Dann stellt sich die nächste Frage:
Wie investiere ich mein Geld sinnvoll und langfristig?
Ich beschäftige mich selbst intensiv mit diesem Thema und nutze dafür unter anderem den Inner Circle von Julian Hosp.
Dabei möchte ich eines ausdrücklich sagen: Der Inner Circle ist kein Weg, schnell reich zu werden – und ich würde ihn auch niemandem empfehlen, der jeden Euro zweimal umdrehen muss.
Wenn Du allerdings bereits Geld zum Investieren zur Verfügung hast und Dich intensiver mit Aktien, ETFs, Kryptowährungen und Vermögensaufbau beschäftigen möchtest, kannst Du Dir meine Einschätzung dazu ansehen.
→ Hier erfährst Du mehr über den Inner Circle und für wen er meiner Meinung nach geeignet ist.
Hinweis: Wenn Du über einen entsprechend gekennzeichneten Affiliate-Link ein Produkt kaufst, kann ich eine Provision erhalten. Für Dich entstehen dadurch keine zusätzlichen Kosten.
Fazit: Die ersten 100.000 € verändern nicht Dein Leben – aber die Mathematik
100.000 € machen Dich nicht automatisch reich.
Du kannst deshalb nicht plötzlich aufhören zu arbeiten.
Und es gibt auch keinen geheimen Schalter, der bei exakt 100.000 € den Zinseszins aktiviert.
Aber dieser Meilenstein verdeutlicht etwas Entscheidendes:
Am Anfang entsteht Vermögen hauptsächlich durch Deine eigene Sparleistung. Mit zunehmendem Kapital kann die Rendite einen immer größeren Anteil am weiteren Vermögensaufbau übernehmen.
Deshalb fühlen sich die ersten 10.000 €, 50.000 € oder 100.000 € häufig so mühsam an.
Du baust erst den Motor.
Später kann dieser Motor immer stärker mitarbeiten.
Die wichtigste Frage lautet deshalb vielleicht gar nicht:
„Wie werde ich schnell reich?“
Sondern:
„Was kann ich heute tun, damit mein zukünftiges Ich nicht wieder bei null anfangen muss?“
Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Kapitalanlagen sind mit Risiken verbunden. Historische oder beispielhaft angenommene Renditen sind keine Garantie für zukünftige Ergebnisse.